Dólar Oficial
$1.570
Dólar Blue
$1.555
Dólar Tarjeta
$2.041
Euro
€1.738,38
Real
R$281,46
Azúcar Tucumán · 50kg
$36.375
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.083
Bioetanol de maíz ($/L)
992.806
COYUNTURA MACROECONÓMICA Y PRODUCTIVA
El freno manufacturero contrasta con el repunte del ladrillo: la industria retrocede 1,8% y la construcción crece 5,1%
Los datos del INDEC marcan un desempeño contrapuesto en la actividad económica, donde el sector industrial sufre el impacto del consumo mientras la edificación anota su mejor registro laboral desde 2025.
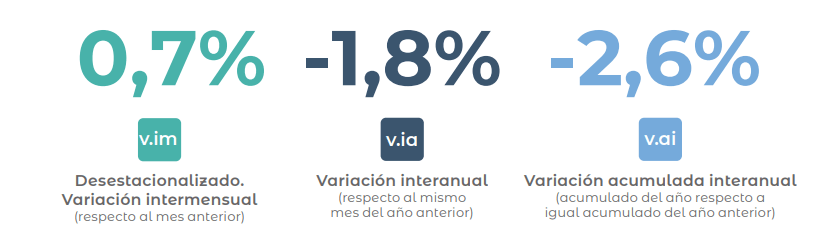
A esta altura del año, los sectores clave de la actividad económica argentina enfrentan realidades dispares que reflejan dinámicas contrapuestas de recuperación y desaceleración. De acuerdo con los informes técnicos difundidos por el Instituto Nacional de Estadística y Censos (INDEC) correspondientes a septiembre de 2026, la industria manufacturera registró un descenso interanual del 1,8%, acumulando un retroceso del 2,6% en los primeros nueve meses del ejercicio. Por el contrario, la construcción consolidó un repunte del 5,1% respecto al mismo mes de 2025, cerrando el acumulado del año con un saldo positivo del 1,3%. Esta divergencia productiva expone un escenario donde la menor demanda interna y la competencia de productos importados condicionan la marcha de las fábricas, mientras que el consumo de insumos básicos y la edificación traccionan una mejora sostenida en los niveles de ocupación del sector privado.
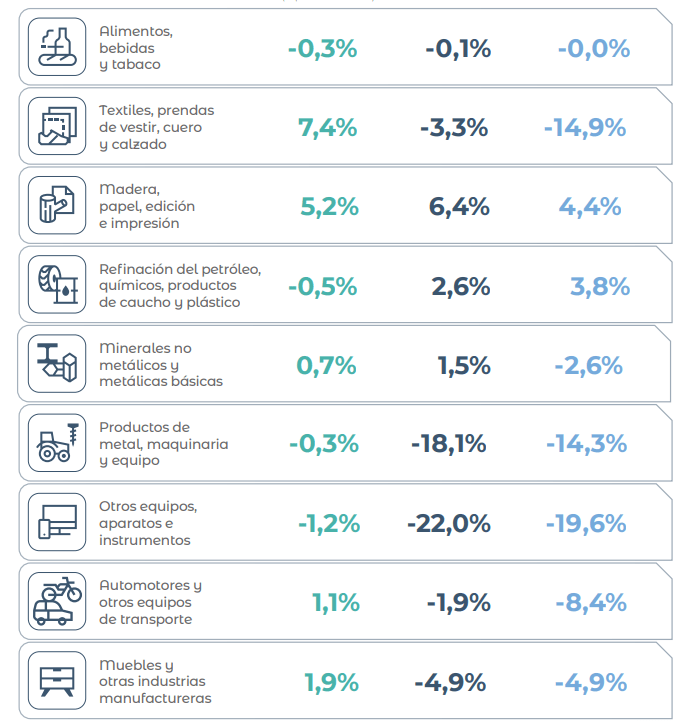
En el caso de la industria manufacturera, el Índice de producción industrial manufacturero (IPI manufacturero) expone que diez de las 16 divisiones que integran el indicador presentaron caídas interanuales en septiembre. En el desglose pormenorizado y el análisis sectorial, la mayor incidencia negativa en el nivel general correspondió a la fabricación de Maquinaria y equipo, que sufrió un desplome del 26,8% interanual. Dentro de este rubro, la fabricación de maquinaria agropecuaria cayó un 45,4% debido a que "en el mes bajo análisis, se observa una menor producción y venta, principalmente de tractores, cosechadoras, sembradoras y pulverizadoras autopropulsadas", explicada porque "se observa una menor demanda de unidades de fabricación nacional". En la misma división, la producción de aparatos de uso doméstico disminuyó 23,6% por menores niveles de elaboración de heladeras, freezers y lavarropas, al constatarse "menores ventas de productos de fabricación nacional".
La segunda división de mayor contracción fue la fabricación de Otros equipos, aparatos e instrumentos, que cayó 22,0% interanual, traccionada por el segmento de equipos de informática, televisión, comunicaciones y componentes electrónicos (-38,9%), donde el reporte del INDEC señala "una menor cantidad de unidades vendidas, tanto de celulares como de televisores, con respecto al mismo mes del año anterior". Asimismo, la división de Prendas de vestir, cuero y calzado retrocedió 5,3% (con mermas del 6,4% en indumentaria y del 3,6% en calzado), debido a que "los fabricantes nacionales enfrentan una menor demanda interna de sus productos" y a que "se observa una mayor competencia de productos importados". Por su parte, la industria de Vehículos automotores, carrocerías, remolques y autopartes cedió un 3,5% interanual; la producción de vehículos automotores bajó 11,9% luego de registrarse "en septiembre una disminución en las ventas a concesionarios de automóviles y utilitarios nacionales de 28,3%", aunque las exportaciones del sector crecieron 6,8% impulsadas por envíos a Perú, Colombia y Chile.
El sector de Alimentos y bebidas registró una leve variación negativa interanual del 0,1%. La principal baja se observó en otros productos alimenticios (-10,8%), vinculada a la menor captura de langostinos porque "a mediados de septiembre finalizó la temporada de pesca de langostino en aguas de jurisdicción nacional, mientras que en igual mes del año anterior la actividad extractiva se había sostenido durante todo el mes". La producción de carne vacuna cayó 4,8% por una "caída de 9,2% en el volumen de carne bovina destinado al mercado interno", mientras que las exportaciones avanzaron 2,5%. Como contraparte positiva, la elaboración de yerba mate, té y café repuntó 25,3% por mayores ventas locales y exportaciones de té, al tiempo que el vino creció 4,8% ante un "mayor volumen exportado de vinos con mención varietal". Entre los restantes rubros con signo positivo se destacaron la industria química (+3,9%, impulsada por farmacéuticos con +9,0% y biodiesel con +16,7%), madera y papel (+6,4%), minerales no metálicos (+5,1%), otro equipo de transporte (+11,0%, por motocicletas con +22,0%) y productos textiles (+2,0%). En la medición mensual sin estacionalidad, el IPI manufacturero mostró un avance del 0,7% en relación a agosto.
En lo concerniente a la actividad de la construcción, el Indicador sintético de la actividad de la construcción (ISAC) reflejó una aceleración mensual desestacionalizada del 7,8% en septiembre frente al mes anterior y un alza interanual del 5,1%. El consumo aparente de insumos mostró expansiones significativas en pinturas para construcción (22,4%), hormigón elaborado (12,8%), grifería, tubos de acero y vidrio (12,2%), hierro redondo y aceros para la construcción (5,2%), cemento pórtland (4,6%), placas de yeso (1,2%) y asfalto (0,5%). Por el contrario, se registraron mermas en mosaicos graníticos y calcáreos (-15,0%), artículos sanitarios de cerámica (-8,2%), yeso (-7,7%), pisos y revestimientos cerámicos (-7,4%), ladrillos huecos (-0,7%) y cales (-0,2%). En relación a la superficie autorizada por los permisos de edificación para obras privadas en 246 municipios, agosto registró una baja interanual del 10,9% al totalizar 1.292.308 metros cuadrados, si bien el acumulado de los ocho meses mantiene un crecimiento del 4,8%.
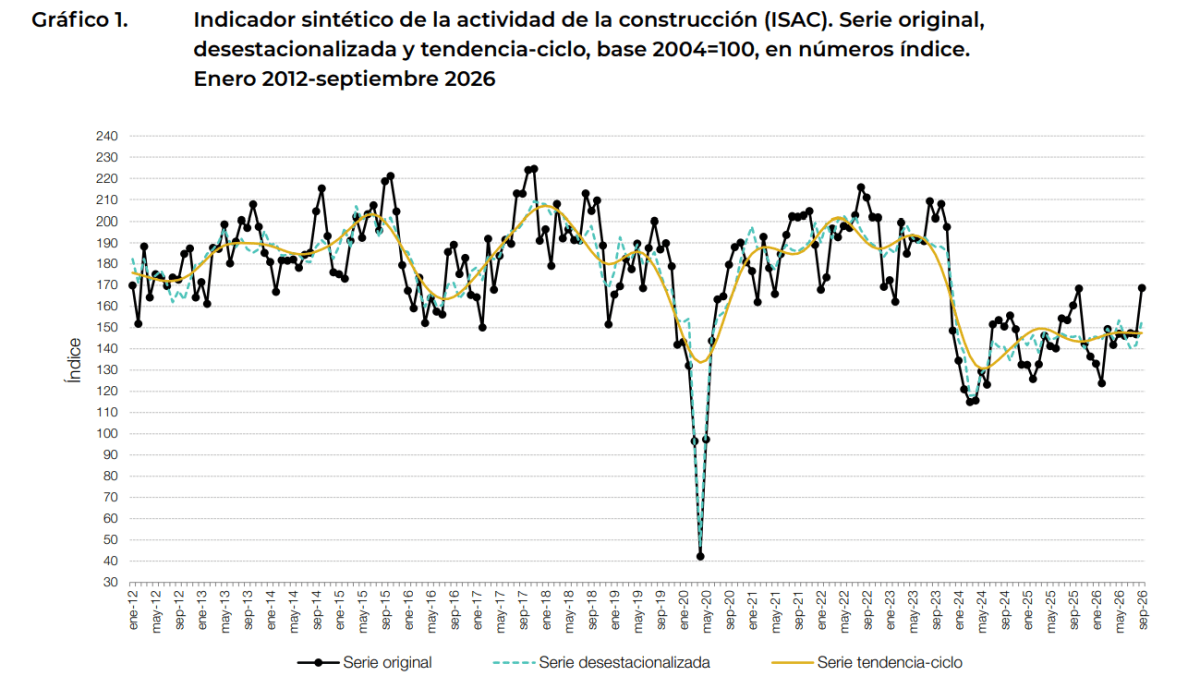
En el plano laboral, la construcción alcanzó un punto determinante al registrar en agosto de 2026 un total de 382.669 puestos de trabajo de asalariados registrados en el sector privado. Esta cifra representa un crecimiento del 1,7% en comparación con el mismo mes del año anterior y constituye el nivel de empleo formal más alto alcanzado por la actividad desde 2025, superando el techo máximo registrado en dicho período (381.178 puestos en octubre de 2025).
Por último, los resultados de la encuesta cualitativa realizada por el INDEC a las grandes empresas del sector exponen expectativas de cautela para el trimestre octubre-diciembre de 2026. Al evaluar el nivel de actividad futuro, "74,0% de las empresas que realizan principalmente obras privadas prevé que el nivel de actividad del sector no cambiará durante los próximos tres meses, mientras que 15,0% estima que disminuirá y 11,0%, que aumentará". Entre quienes prevén subas en la obra privada, se mencionan como causas principales el "crecimiento de la actividad económica (36,3%) y la estabilidad de los precios (25,8%)", en tanto las previsiones desfavorables se fundamentan en la "caída de la actividad económica (28,7%) y la falta de créditos (19,0%)".
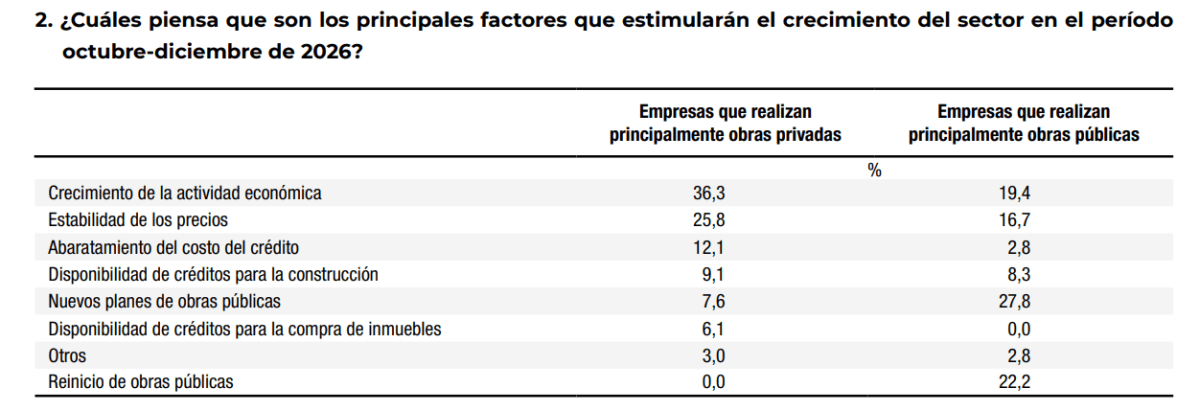
En el ámbito de la obra pública, "62,4% opina que el nivel de actividad no cambiará durante el período octubre-diciembre de 2026, mientras que 23,5% cree que disminuirá y 14,1%, que aumentará". Los factores de impulso señalados por los constructores de obras públicas son los "nuevos planes de obras públicas (27,8%) y el reinicio de obras públicas (22,2%)", mientras que las perspectivas de retracción responden a la "caída de la actividad económica (28,1%) y los atrasos en la cadena de pagos (21,1%)". Finalmente, respecto a la dotación de personal para el cierre del año, en las obras privadas "79,0% prevé que no habrá cambios, 13,0% estima una disminución y 8,0% un aumento", mientras que en las empresas de obras públicas "63,1% cree que no habrá cambios, 23,8% estima que disminuirá y el 13,1% restante opina que aumentará", priorizándose como medidas de estímulo aquellas "destinadas a las cargas fiscales (26,4%)" y las "destinadas a los créditos de la construcción (24,5%)".

Más de economía